Le sauvetage : pourquoi les restructurations portées par le sommet échouent dès que le dirigeant regarde ailleurs
Le private equity remplace la majorité des dirigeants de ses participations pendant la détention. Ceux qui créent une valeur durable ne sont pas ceux qui réparent tout eux-mêmes, mais ceux qui rendent l'entreprise lisible, et réparable, par les autres.
Soixante-cinq pour cent. Selon la 11e édition de l'étude annuelle d'AlixPartners sur le leadership dans le private equity, publiée en mars 2026, près de deux tiers des fonds remplacent le CEO de leurs participations pendant la période de détention, et seuls 9 % déclarent le faire rarement. Des travaux antérieurs du même cabinet montraient que 83 % des dirigeants de fonds estiment qu'un changement de CEO non planifié allonge la durée de détention, et près de la moitié qu'il réduit la rentabilité.
Le changement de dirigeant est devenu une caractéristique structurelle de la détention par un fonds. Les raisons varient, mais un schéma coûte particulièrement cher, et je l'ai vu de l'intérieur : un dirigeant porte l'entreprise à bout de bras, les chiffres s'améliorent, et quand ce dirigeant part ou regarde ailleurs, l'entreprise revient à son point de départ. Rien n'avait été installé qui lui survive.
Pour les sociétés de services sous LBO, ESN, cabinets de conseil, agences digitales, je pousserais le raisonnement un cran plus loin. Le rôle du dirigeant n'est pas de réparer l'entreprise. C'est de la rendre réparable, par les autres, chaque semaine, jusqu'à la sortie.
La croissance va plus vite que la lisibilité
Presque toutes les sociétés de services qui ont besoin d'être restructurées en sont arrivées là de la même manière : en réussissant. Le chiffre d'affaires a grandi plus vite que la machine construite pour le piloter. Les acquisitions se sont empilées, chacune avec ses habitudes de staffing, sa culture de marge, sa propre définition de ce que veut dire « dans les temps » en revue de projet. Le dirigeant tenait l'ensemble par un effort personnel : savoir quel client était mécontent, quel chef de projet appeler, quel chiffre du reporting mensuel n'était pas tout à fait exact.
Puis un jour, un board pose une question simple. Quelle est notre vraie marge par contrat ? Sur quels comptes perdons-nous de l'argent ? Combien de nos consultants sont facturables le mois prochain ? Et l'organisation a besoin de trois semaines pour répondre. Ce silence, c'est le moment où un investisseur commence à perdre confiance. Rarement dans l'activité. Dans sa lisibilité.
Le sauvetage
Ce qui suit, je l'appelle le sauvetage. Un dirigeant fort reprend tout en main. Il revoit chaque deal, signe chaque recrutement, assiste à chaque escalade. En deux trimestres, les chiffres s'améliorent et tout le monde est soulagé. Dix-huit mois plus tard, quand son attention se porte ailleurs, l'organisation retombe là où elle était, parce que rien n'avait été réparé. Tout avait seulement été porté.
Je connais bien ce schéma parce qu'en début de carrière, j'ai moi-même mené un sauvetage. Il a fonctionné exactement aussi longtemps que j'étais présente dans chaque réunion.
Le problème capital d'une restructuration n'est pas le coût
Nous nous racontons que le problème d'une restructuration est le coût. Ou le pricing. Ou les mauvaises personnes aux mauvais postes. Ce sont des symptômes.
Le problème racine, c'est la lisibilité. Dans une société de services, le coût n'est pas une ligne que l'on pilote. C'est le résultat de milliers de petites décisions prises chaque semaine : qui est staffé où, quelle dérive de périmètre est absorbée, quelle remise est accordée pour boucler le trimestre. On ne peut pas atteindre une autre structure de coûts en coupant si les décisions qui la produisent restent les mêmes. On peut seulement réduire les effectifs et regarder les mêmes décisions reconstruire la même structure de coûts, avec moins de monde pour l'absorber.
Voici l'asymétrie que personne ne valorise. Quand une société compte quelques dizaines de consultants, le délai entre un projet qui dérape et le moment où le dirigeant le sait se mesure en jours. Avec plusieurs centaines de consultants répartis entre plusieurs pays et entités acquises, il se mesure en trimestres. L'entreprise n'est pas devenue moins bonne en grandissant. Elle est devenue plus lente à dire la vérité sur elle-même. Et un board ne peut pas piloter ce qu'il ne peut pas lire.
Regardez ce que contient un plan de restructuration classique : un nouvel organigramme, une consolidation des sites, des objectifs d'effectifs, des services partagés, une grille tarifaire harmonisée. Et la seule chose qui détermine si la nouvelle structure tiendra, qui décide quoi, sur la base de quel chiffre, et à quelle fréquence, n'est dessinée par personne. La cadence de pilotage est la restructuration. L'organigramme n'est que le dessin.
Ce que j'ai fait faire, plutôt que ce que j'ai fait
Quand j'ai pris la direction du Professional Services chez Adobe, le problème stratégique n'était visible dans aucun projet pris isolément. L'économie du delivery variait fortement d'une région à l'autre. Chaque projet reconstruisait de zéro ce que le précédent avait déjà construit. La croissance des services était plafonnée par les effectifs, ce qui signifiait que chaque point de chiffre d'affaires supplémentaire coûtait presque un point de marge.
Le réflexe évident aurait été de redessiner moi-même le modèle de delivery. Je ne l'ai pas fait. J'ai nommé des responsables plutôt que des chantiers : un dirigeant est devenu responsable des actifs de delivery réutilisables, avec un budget et l'autorité de refuser aux équipes régionales de reconstruire leur propre version. J'ai installé une revue opérationnelle hebdomadaire, sur une page, avec les mêmes indicateurs pour chaque région : marge par contrat, fiabilité du forecast, backlog, taux d'utilisation. Tout chiffre qui bougeait avait un responsable dans la salle pour l'expliquer. Et je n'ai gardé pour moi que les décisions que personne d'autre ne pouvait prendre : arrêter un projet qui détruisait de la marge, arbitrer le périmètre avec les ventes, protéger l'investissement dans les actifs réutilisables quand un trimestre se tendait.
L'équipe a construit les accélérateurs. Les régions les ont adoptés parce que les chiffres hebdomadaires rendaient la différence impossible à ignorer. Sur cette période, les coûts de delivery ont baissé de 35 %, le chiffre d'affaires services a progressé de 20 % et le revenu par contrat de 15 %.
Je n'ai pas construit un seul de ces accélérateurs. Ma contribution a été de décider qu'ils existeraient, de choisir qui les porterait, et de faire en sorte que toute l'organisation puisse voir, chaque semaine, s'ils fonctionnaient.
Le risque homme-clé est une décote de sortie
L'objection est prévisible. Un fonds qui a perdu patience veut de la vitesse, un dirigeant qui reprend les choses en main, des actions visibles dans les cent premiers jours, pas une nouvelle cadence de réunions.
Le fonds veut de la vitesse, et il a raison. Mais l'héroïsme visible construit une entreprise qui dépend d'une seule personne, et cela porte un nom dans une data room : le risque homme-clé. À la sortie, la due diligence de l'acquéreur pose exactement la question que le board posait au départ : cette entreprise peut-elle être lue et pilotée sans les personnes au sommet ? Une restructuration portée personnellement par le CEO améliore l'EBITDA et fait baisser le multiple. Une restructuration qui installe un système améliore les deux.
Lu à la lumière des données d'AlixPartners, c'est aussi la réponse la plus concrète au turnover des dirigeants. Une entreprise dont la performance réside dans son système de pilotage, plutôt que dans l'agenda de son CEO, survit à un changement de direction. Une entreprise qui était portée, non.
Cinq décisions pour le comité d'investissement et le CEO
Si je devais structurer la première année d'une société de services sous LBO, cinq décisions.
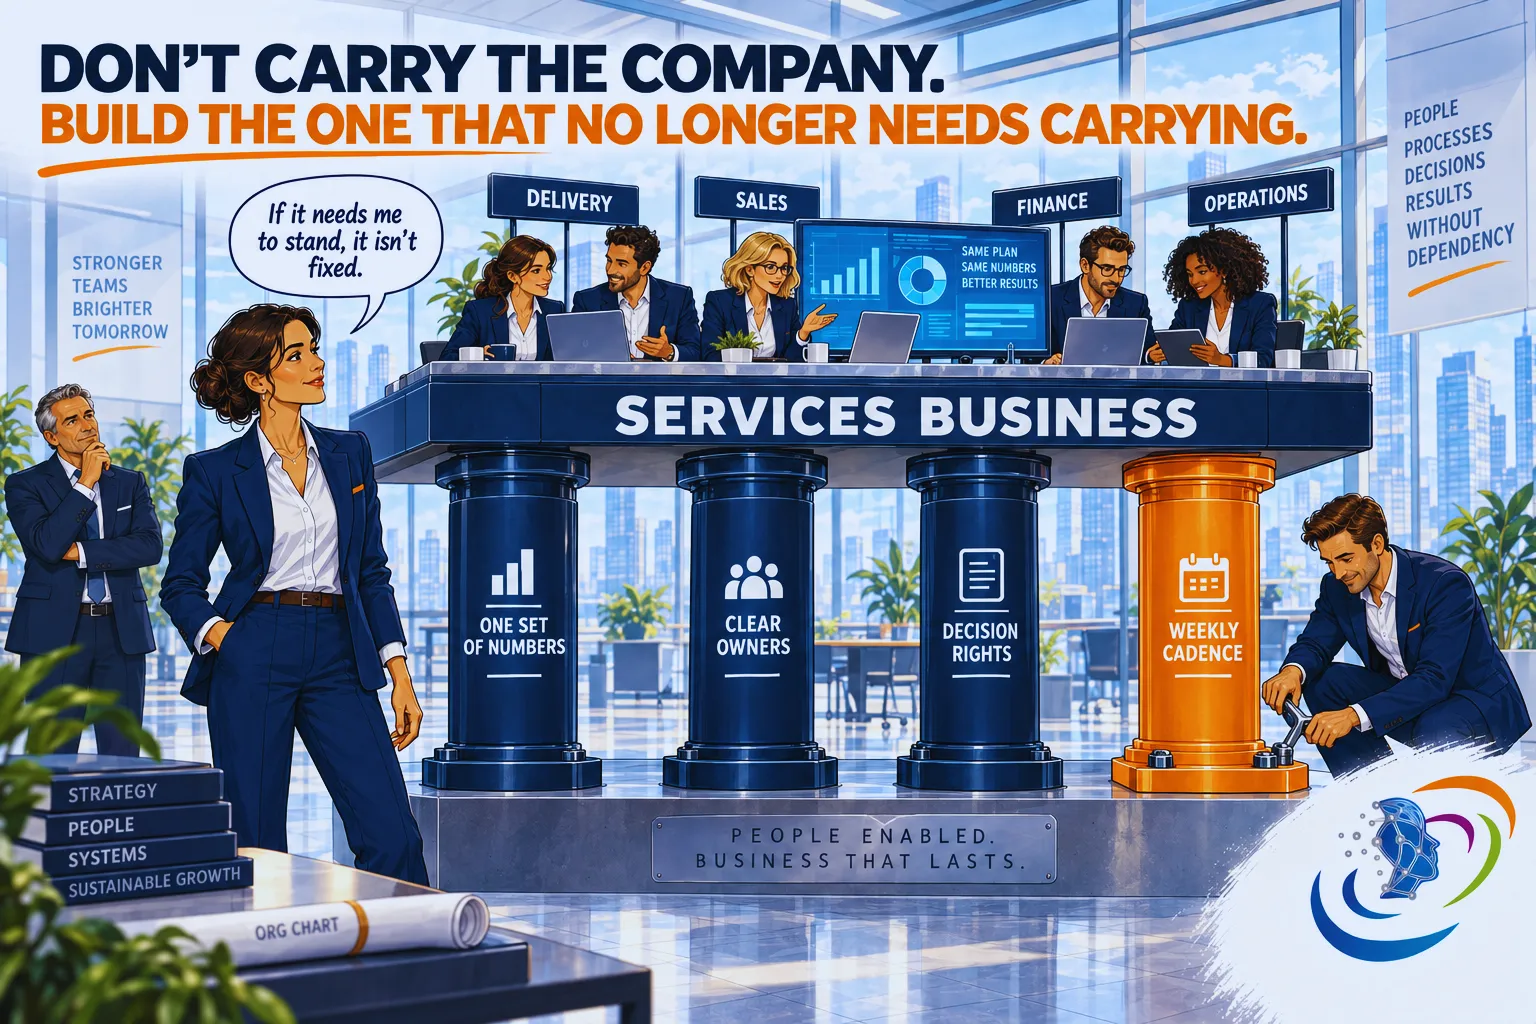
- Établir une seule version de la vérité avant toute coupe. Le premier livrable d'une transformation n'est pas un plan. C'est un jeu de chiffres que l'équipe de direction reconnaît comme vrais : marge par contrat, backlog, forecast, capacité facturable. Tant qu'il n'existe pas, chaque décision de coût est une supposition prise avec assurance.
- Écrire les droits de décision avant de dessiner l'organigramme. Qui décide du staffing, des exceptions tarifaires et de l'arrêt des projets, et au-delà de quel seuil chaque décision remonte d'un niveau. L'essentiel des conflits que les restructurations attribuent aux personnes vient de décisions que personne ne porte.
- Nommer des responsables dotés d'autorité, pas des pilotes de chantier. Chaque levier de transformation a un dirigeant responsable, avec un budget et le droit de dire non. Un comité de pilotage n'est pas un responsable.
- Installer une revue opérationnelle hebdomadaire d'une page que le board peut lire. Les mêmes indicateurs pour chaque business unit et chaque entité acquise, revus au même rythme. Le reporting au board devient un extrait de la revue opérationnelle, pas un exercice à part.
- Suivre les escalades vers le CEO comme un KPI de la transformation. Compter les décisions qui remontent au sommet chaque semaine. Si ce nombre augmente, la restructuration échoue, quoi que dise la marge. S'il baisse pendant que les chiffres tiennent, l'entreprise prend de la valeur, et devient moins exposée à un dirigeant en particulier, CEO compris.
La restructuration, redéfinie
Cessez de penser une restructuration comme un programme de coûts accompagné d'un organigramme. C'est un programme de lisibilité : le travail qui consiste à faire dire la vérité à une entreprise sur elle-même assez vite pour qu'elle puisse être pilotée.
Le plan de création de valeur s'écrit dans le business plan. Il se livre dans la cadence de pilotage.
Ne portez pas l'entreprise. Construisez celle qui n'a plus besoin d'être portée.
Cet article est adapté de l'édition #[N] de ma newsletter LinkedIn, Professional Services & Tech. Abonnez-vous sur LinkedIn pour recevoir les prochaines éditions.
Sources :
AlixPartners, 11th Annual Private Equity Leadership Survey, communiqué du 25 mars 2026 ;
AlixPartners et Vardis, Annual Private Equity Survey sur le remplacement des CEO de participations (éditions 2017-2018).
Mathilde HENRY Executive Leader in Enterprise Software & AI Transformation. 20 ans à l'intersection du logiciel, du conseil et de la transformation des entreprises.